今日・明日の資金ショートをなんとしても回避したい
アクトウィルという名前を見つけたが、ヤミ金ではないのか?
赤字決算の自社でも、本当に審査に通るのだろうか?
資金繰りに奔走する中、このような不安を抱えながらアクトウィルの口コミや評判を検索している経営者の方は多いでしょう。
私たち株式会社ZIST編集部は、貸金業取扱主任者資格を保持する資金調達の実務事業者です。プロの視点から結論を先にお伝えすると、アクトウィルは東京都知事の登録を受けた正規の貸金業者であり、最短60分審査・即日融資を可能にする、中小法人にとって強力な資金調達ツールです。違法なヤミ金業者では決してありません。
しかし、ネット上の口コミだけでは見えてこない「残酷な真実」が存在します。それは、アクトウィルには「明確な審査の壁(足切りライン)」が設定されており、条件を満たさない事業者はどれだけ急いでいても確実に門前払いとなってしまうという事実です。
本記事では、アクトウィルのリアルな口コミから見えてくる「スピード」「金利」「安全性」の実態を徹底解剖するとともに、審査に落ちる原因を客観的なファクトに基づいて解説します。さらに、アクトウィルの厳しい利用条件に合致しなかった事業者の方へ向けて、時間を無駄にせず今すぐ確実に資金を調達するための「代替案」を厳選してご紹介します。
アクトウィルは法人専門の大口融資を得意とするノンバンクです。以下のいずれかに該当する場合、審査を通過することはできません。
- 個人事業主・フリーランスである(※法人成りしていない場合)
- 法人の年商規模が「5,000万円未満」である
資金調達において、対象外のサービスに申し込んで時間を浪費することは命取りになります。上記に該当する方は、アクトウィルへの申し込みは避け、直ちに以下の「対象外向けの代替案」へ進んでください。
▼ 対象外(個人事業主・年商5000万未満)の方へ:今すぐ動くべき代替案ショートカット
- 【融資希望】 法人・個人事業主対応のビジネスローン → 代替案1:AGビジネスサポートへ
- 【融資希望】 赤字決算・少額の柔軟審査 → 代替案2:ファンドワンへ
- 【借金以外の現金化】 審査なしで売掛金を最短2時間で現金化 → 代替案3:ビートレーディングへ
- 【借金以外の現金化】 土日対応・個人事業主対応の独自審査 → 代替案4:日本資金支援センター(JPFS)へ
- 【借金以外の現金化】 通帳明細のみで審査可能 → 代替案5:GMOあおぞらネット銀行あんしんワイドへ
アクトウィルの口コミ・評判の真実!ビジネスローンのプロが実態を辛口分析
事業資金のショートという緊急事態において、「アクトウィルは本当に頼りになるのか?」「怪しい業者ではないのか?」と不安を抱え、口コミや評判を探している経営者の方は多いでしょう。
結論から申し上げます。株式会社ZIST編集部として、貸金業の実務知見からアクトウィルを客観的に評価すると、「銀行が背を向けても、最短60分で会社の命脈を繋ぐ強力な特急チケット」である一方、「相応のコスト(金利・手数料)と厳しい対象条件(年商5000万円以上・法人のみ)が伴う、人を選ぶサービス」と言えます。
BtoBの金融サービスという性質上、ネット上にアクトウィルの口コミは決して多くありません。しかし、点在する利用者の声と、我々プロの目線から見たサービス・スペックの実態を照らし合わせることで、公式ページだけでは見えてこない「リアルな実態」が浮かび上がってきます。
ここでは、スピード、金利、そして安全性の3つの軸から、アクトウィルの真実を徹底解剖します。
審査・融資スピードの口コミ|「最短60分」のリアル

資金繰りに窮する経営者にとって、最も重視すべきは「いつ着金するのか」という点です。アクトウィルのスピードに関する口コミには、以下のような賛否両論が存在します。
【スピードに関する主な口コミ傾向】
- 良い評価: 「午前中に審査申込をしたところ審査に通り、15時までに入金された」「対応が早くて丁寧だった」
- 厳しい評価: 「即日と謳っているが、連絡が翌日以降になった」「何度も書類を出させた挙句、1週間待たされて落ちた」
プロの視点:即日融資の絶対条件は「午前中の申込」と「完璧な書類準備」
しかし、厳しい評価にある通り「誰でも必ず即日で借りられる」わけではないのがリアルな実態です。アクトウィルで即日着金を勝ち取るためには、「平日の午前中(できれば早い時間)の申し込み」と「必要書類(代表者の身分証明書、決算報告書、入出金明細など)の不備なき事前準備」が絶対条件となります。
書類に不備がある場合や、午後に申し込みを行った場合、審査や確認作業が翌営業日以降に持ち越される確率は跳ね上がります。
「1週間待たされた」というケースは、追加書類のやり取りや、信用情報の確認に時間がかかった結果と推測されます。1分1秒を争う状況であればこそ、事前の書類準備という「経営者側の初動」が、即日融資の成否を分ける最大の要因となります。
金利・手数料の悪い口コミ|なぜ金利が高いのか裏事情を解説

アクトウィルに関する口コミの中で、最もシビアな意見が集まりやすいのが「金利・手数料」などのコスト面です。
【コストに関する主な口コミ傾向】
- 厳しい評価: 「無担保融資だと金利が結構高いと感じた」「ファクタリングの提示手数料が満足いくものではなかった」「銀行融資と比べると大規模・継続利用には不向き」
プロの視点:高金利は「審査の壁を突破するためのリスクプレミアム」
アクトウィルの主力商品である無担保の「信用保証融資」の実質年率は、10.00%〜20.00%(上限は利息制限法の法定上限ギリギリ)に設定されています。また、ファクタリングの手数料相場も10%〜20%と、純粋なファクタリング専業会社(2%〜等)と比較すると高めの設定です。
「金利が高い」という口コミは紛れもない事実です。しかし、なぜこれほど高いのか。それは、アクトウィルが「赤字決算やリスケジュール中など、銀行融資の審査に落ちてしまうような財務状況の企業」に対しても、最短60分という超特急でリスクを取って融資を行っているからです。
貸金業のビジネスモデルとして、無担保で、かつ短時間で融資を実行するには、貸し倒れリスクをカバーするための高い金利(リスクプレミアム)を設定せざるを得ません。
したがって、アクトウィルの正しい使い方は「長期的な運転資金の借り入れ」ではありません。売掛金の入金など、確実な入金予定があるまでの「一時的なつなぎ資金」として1ヶ月〜数ヶ月の超短期で利用し、一括返済することです。短期で完済できれば、高い金利も「倒産を回避するための特急チケット代」として十分に吸収可能な範囲に収まります。
安全性・対応の口コミ|「ヤミ金」疑惑の真相と貸金業登録のファクト

検索エンジンでアクトウィルと入力すると「ヤミ金」「怪しい」といった関連キーワードが表示されることがあり、不安を感じる方も多いでしょう。
【安全性・対応に関する主な口コミ傾向】
- 良い評価: 「ビジネスローンの種類が豊富で、自社に見合った対応・提案をしてくれた」「スタッフの対応が非常に親身だった」
プロの視点:行政の厳しい監督下にある「正規の貸金業者」
結論から言えば、アクトウィルはヤミ金などの違法業者では絶対にありません。以下の客観的事実が、その安全性を強力に裏付けています。
- 貸金業登録番号: 東京都知事(5)第31521号
- 加盟団体: 日本貸金業協会会員 第005834号
ここで注目すべきは、登録番号のカッコ内の数字「(5)」です。貸金業の登録は3年ごとに厳しい更新審査があり、この数字は「既に4回の更新審査をクリアし、10年以上にわたって行政の監督下で適法に営業を続けている実績の証」です。違法な取り立てや法外な利息の要求(日歩〇%など)を行う業者が、これほど長期間にわたって登録を維持することは不可能です。
また、口コミで「種類が豊富で、見合った対応をしてくれた」と評価されている点も見逃せません。アクトウィルは単なる無担保ローンだけでなく、不動産、有価証券、商業手形、売掛債権などを活用した「8つの資金調達メニュー」を持っています。画一的に高金利のローンを押し付けるのではなく、企業の財務状況や保有資産をヒアリングし、最も実現可能性が高く、負担の少ないプランを提案する「コンサルティング能力」こそが、正規の金融アドバイザーとしてのアクトウィルの真骨頂と言えます。
【最短即日】アクトウィルの審査申し込みから融資実行(着金)までの最短ルートと必要書類
アクトウィルの最大の強みである「スピード」を最大限に引き出し、最短即日での着金を狙うためには、正しい手順での申し込みと、不備のない書類準備が不可欠です。ここでは、具体的なフローと準備すべき書類を解説します。
即日着金を狙うための4STEP(申し込み〜契約)

アクトウィルの申し込みから融資実行までは、以下の4ステップで進行します。完全非対面(オンライン・電話・FAX)での完結が可能です。
- お申し込み(WEB・電話)
公式サイトの申し込みフォーム、または電話にて手続きを開始します。WEBフォーム・チャットボットは24時間受付可能ですが、即日融資を希望する場合は、平日の午前中(できれば営業開始の10時直後)に申し込みを完了させることが絶対条件となります。 - 簡単審査(仮審査)
申し込み内容をもとに、アクトウィル独自の基準で仮審査が行われます。この審査は最短60分で完了し、スピーディーに結果が通知されます。 - 審査結果の連絡・必要書類の提出
仮審査を通過すると、担当者から連絡が入ります。ここで契約条件(融資額・金利など)の確認を行い、問題がなければ必要書類をFAXまたは郵送で提出します。即日着金を狙う場合は、郵送ではなく必ずFAXやデータ送信等の迅速な手段を選択してください。 - ご契約・ご融資実行(着金)
本審査および書類の最終確認が完了し、契約を結びます。契約完了後、指定した法人口座へ速やかに振り込みが行われます。(※事情により、担当者が直接現金を届ける方法に対応できる場合もあります)
事前準備が必須!スムーズな審査に必要な3つの書類

アクトウィルの主力商品である無担保ビジネスローン(信用保証融資)を申し込む際、公式に求められる基本書類は以下の3点です。他社のように何種類もの書類を要求されない点は、手続きの負担軽減に繋がっています。
- 代表者ご本人様を確認する書類(運転免許証などの身分証明書)
- 決算報告書の一部(損益計算書、売掛金・買掛金内訳書など、直近の経営状況がわかるもの)
- 入金の確認が取れる通帳のコピー(直近の入出金履歴がわかるもの)
【プロからの注意点】
書類の不備や提出の遅れは、即日融資の可能性をゼロにしてしまいます。特に、決算報告書や通帳のコピーは、すぐに提出できるよう手元に準備した状態で申し込みボタンを押すことが、タイムロスを防ぐ鉄則です。
アクトウィル口コミから判明した「審査の壁」と落ちる原因
「独自審査で柔軟」「他社で断られても可能性がある」と言われるアクトウィルですが、誰でも必ず借りられるわけではありません。
プロの目線から見ると、アクトウィルの審査には「残酷なまでに明確な足切りライン」が存在します。
門前払いになる絶対条件(個人事業主・年商5000万円未満は不可)

アクトウィルを利用する前に、絶対に知っておくべき「対象外」の条件があります。以下のいずれかに該当する場合、申し込みをしても審査を通過することは事実上不可能です。
- 個人事業主・フリーランスである
アクトウィルは「法人専用」の融資サービスです。個人事業主やフリーランスは、どれだけ売上や利益が順調であっても、一切利用できません。 - 年商が5,000万円未満である
公式の利用条件として「年商5,000万円以上の法人」であることが明記されています。アクトウィルは最大1億円(売掛債権担保なら最大2億円)といった大口融資を得意とするビジネスモデルであるため、年商規模がこの基準に満たない小規模法人は、事業規模のミスマッチから審査落ちのリスクが極めて高くなります。
これらの条件に該当する方は、アクトウィルに申し込むだけ時間の無駄になってしまいます。
後述する「代替案」へ直ちに切り替えてください。
審査に通過するためのポイントと独自審査の特徴

年商5,000万円以上の法人要件をクリアしていても、以下のケースでは審査落ちの原因となります。
- 深刻な債務超過・長期にわたる税金滞納
銀行融資と異なり、一時的な赤字決算やリスケジュール中であっても即NGとはなりません。しかし、長年にわたる慢性的な債務超過や、多額の税金滞納を放置しているなど「返済の意思や能力に著しく欠ける」と判断された場合は、審査通過は困難です。 - 多重申込(申し込みブラック)
資金ショートの焦りから、短期間に複数の貸金業者へ手当たり次第に申し込む行為は、信用情報機関の履歴に残り「極めて危険な状態」として警戒されます。
【審査突破の裏ワザ:担保付きプランへの切り替え】
無担保の「信用保証融資」での審査が厳しい場合でも、アクトウィルが用意する他のメニュー(売掛債権、商業手形、不動産、車両などの担保融資)へ切り替えることで、審査通過の確率は劇的に上昇します。眠っている資産を提示できるかどうかが、交渉の鍵となります。
【タイプ別診断】あなたが申し込むべき最適な資金調達先はここだ
自社の状況によって、選ぶべき最適な資金調達先は全く異なります。以下のYES/NOチャートで、今すぐあなたが動くべき最適な窓口を診断してください。
Q1. あなたの事業形態は「年商5,000万円以上の法人」ですか?
- 【YES】 → Q2へ
- 【NO】(個人事業主、または年商5000万円未満の法人) → Q3へ
Q2. お金を「借りる(融資)」ことに抵抗はありますか?
【抵抗はない(融資OK)】
- 総合的な資金調達・大口融資を希望: → アクトウィルが最適!豊富な担保メニューを活用し、プロに相談しながら資金調達を進めましょう。
【抵抗がある(借金を増やしたくない)】
- 売掛金(請求書)を持っている: → ビートレーディング(ファクタリング)へ。負債を増やさず、最短2時間で請求書を現金化できます。
Q3. (個人事業主・年商5000万未満向け)どのような調達方法を希望しますか?
【融資(ローン)を希望】
- スピーディーなビジネスローン: → AGビジネスサポートへ。個人事業主対応、最短即日で融資の可能性があります。
- 赤字・少額の柔軟審査希望: → ファンドワンへ。小規模事業者向けの独自審査に強みを持ちます。
【借金以外の現金化(ファクタリング)を希望】
- 土日祝も対応・独自審査希望: → 日本資金支援センター(JPFS)へ。少額から利用でき、フリーランスにも対応しています。
- 通帳明細のみの手軽な審査希望: → GMOあおぞらネット銀行 あんしんワイドへ。(※こちらは融資枠型のローンとなりますが、決算書不要という手軽さが特徴です)。
アクトウィル対象外向けの代替案5選!審査ロジックの違いを解説
アクトウィルの厳しい利用条件(法人限定・年商5000万以上)に合致しなかった方や、別の審査基準で資金調達を図りたい方のために、実務のプロが厳選した5つの代替案をご紹介します。
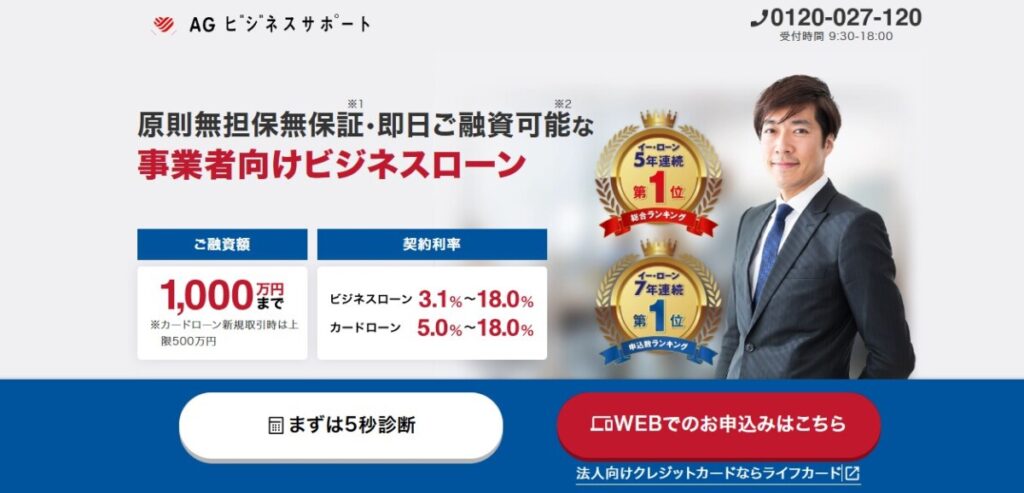
代替案1:AGビジネスサポート(法人・個人事業主対応のビジネスローン)
アクトウィルが利用できない個人事業主や、小規模法人の強い味方となるのがアイフルグループの「AGビジネスサポート」です。
- 対象: 法人・個人事業主
- 限度額: 50万円〜1,000万円
- 金利(実質年率): 3.1%〜18.0%
- 審査・入金: 最短即日
- 特徴: アクトウィルと異なり個人事業主も歓迎。金利も実質年率3.1%〜と、ノンバンク系ビジネスローンの中では比較的低めに設定されています。
代替案2:ファンドワン(赤字決算・少額希望の救済策)
年商規模が小さく、大手ノンバンクの機械的なスコアリング審査では弾かれてしまう零細企業・個人事業主に推奨できるのが「ファンドワン」です。
- 対象: 法人・個人事業主
- 限度額: 30万円〜500万円
- 金利(実質年率): 10.00%〜18.00%
- 審査・入金: 最短40分審査・最短即日
- 特徴: アクトウィルが大口(最大1億円)を得意とするのに対し、ファンドワンは30万円からの少額融資に特化。赤字決算であっても、過去の数字より今後の事業見込みを重視する人間味のある柔軟審査が特徴です。
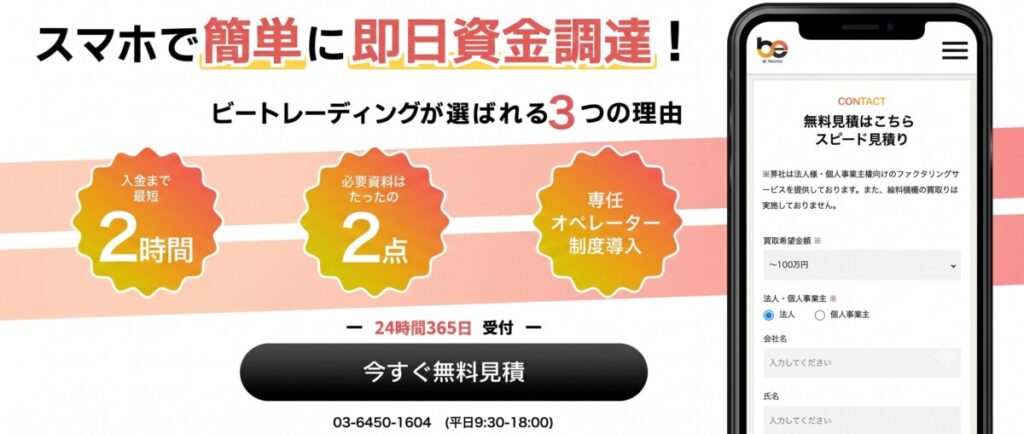
代替案3:ビートレーディング(審査なしで売掛金を最短2時間で現金化)
「ビジネスローンの審査に全て落ちた」「これ以上負債(借金)を増やしたくない」という方にとっての究極の切り札が、売掛金を売却するファクタリングです。業界大手の「ビートレーディング」が圧倒的な実績を持ちます。
- 対象: 法人・個人事業主(創業1年未満も可)
- 買取可能額: 1万円〜無制限
- 手数料: 2社間 平均10.3% / 3社間 平均6.8%
- 入金スピード: 最短2時間
- 特徴: 融資ではないため、自社の赤字や債務超過は審査の致命傷になりません(売掛先の信用力が重視されます)。最短2時間で現金化でき、借入履歴にも残らないため、銀行融資の審査待ち期間のつなぎ資金としても最適です。
代替案4:日本資金支援センター/JPFS(土日・個人事業主対応の独自審査)
純粋なファクタリング専業として、中小・零細事業者やフリーランスの小口資金繰りに特化しているのが「日本資金支援センター(JPFS)」です。
- 対象: 法人・個人事業主
- 買取可能額: 〜500万円(1件30万円から利用可能)
- 手数料: 2%〜(平均買取率 約92%=平均手数料8%)
- 入金スピード: 平均約4時間(最短即日)
- 特徴: アクトウィルのファクタリングは法人限定かつ手数料が高め(10〜20%)ですが、JPFSは個人事業主対応かつ平均手数料8%と良心的です。さらに土日祝も審査対応しているため、緊急時の受け皿として極めて優秀です。
代替案5:GMOあおぞらネット銀行あんしんワイド(通帳明細のみで審査可能)
決算書や確定申告書の準備に手間取り、ビジネスローンへの申し込みを躊躇している方におすすめなのが「GMOあおぞらネット銀行 あんしんワイド」です。
- 対象: 法人(※GMOあおぞらネット銀行の口座開設が必要)
- 限度額: 10万円〜1,000万円
- 金利(借入利率): 年0.9%〜14.0%
- 審査・入金: 最短2営業日
- 特徴: 審査に必要な書類は「銀行口座の入出金明細(2ヶ月以上の連続した取引)」のみ。決算書や業歴(2年以上の実績など)が不要なため、創業期や赤字決算の法人でも手軽に申し込める、新しい形の融資枠型ビジネスローンです。
アクトウィルの基本情報と提供する8つの資金調達メニュー
アクトウィルは、単なるビジネスローン会社ではなく、企業の保有資産を活かした「複合金融会社」としての顔を持ちます。以下がその基本情報と、展開する8つのメニューです。
【アクト・ウィル株式会社 基本情報】
- 所在地: 東京都豊島区東池袋3-11-9
- 設立: 2013年5月9日
- 資本金: 5,500万円
- 貸金業登録番号: 東京都知事(5)第31521号(日本貸金業協会会員 第005834号)
- 対象: 法人専門(年商5000万円以上推奨)

【提供する8つの資金調達メニュー】
- 信用保証融資(無担保ビジネスローン): 最大500万円/実質年率10.00〜20.00%。最短60分審査の主力商品。
- 不動産担保融資: 最大5000万円(超過相談可)/実質年率8.00〜15.00%。低金利・大口調達向け。
- 商業手形割引: 上場企業銘柄5.00〜15.00%/非上場9.00〜20.00%。
- 有価証券担保融資: 最大500万円(超過相談可)/実質年率8.00〜20.00%。
- 車担保融資: 最大500万円(超過相談可)/実質年率6.40〜15.00%。
- 商業手形担保融資: 最大500万円/実質年率9.00〜20.00%。
- 売掛債権担保融資: 最大2億円/実質年率12.00〜15.00%。売掛金を担保とする大口融資。
- ファクタリング融資: 最大500万円/手数料10〜20%。売掛金の買取(売買契約)。
純粋なファクタリング目的であれば、他社(JPFS等)の方が手数料や条件面で有利なケースが多いですが、「融資」と「ファクタリング」など複数の手段を総合的に相談できる点は、アクトウィルならではの強みです。
「アクトウィル 口コミ」に関連するよくある質問 (FAQ & PAA)
アクトウィルは個人事業主でも利用できますか?
いいえ、利用できません。アクトウィルは法人専門のサービスであり、個人事業主やフリーランスは対象外となります。個人事業主の方は、AGビジネスサポートやビートレーディングなどの代替サービスをご検討ください。
アクトウィルはヤミ金(違法業者)ですか?
ヤミ金ではありません。東京都知事(5)第31521号として登録されている正規の貸金業者です。登録番号の「(5)」が示す通り、複数回の厳しい更新審査をクリアし、長年にわたり適法に営業を続けている実績があります。
アクトウィルのビジネスローンは審査が甘いですか?
審査が「甘い」わけではありません。ただし、銀行融資のように過去の決算数値のみで機械的に落とすのではなく、現在の資金繰り状況や将来の入金見込み、保有する資産(売掛金や不動産など)を総合的に評価する「独自審査」を行っているため、銀行で断られた法人でも審査を通過する可能性は十分にあります。
【まとめ】アクトウィルの口コミでわかる審査の壁!対象外向けの代替案5選

資金繰りの危機に直面した際、ビジネスローンやファクタリングの活用は企業を救う有効な手段です。
アクトウィルは、東京都知事登録の正規貸金業者であり、「最短60分審査」「無担保で最大1億円融資可能」という強力なスペックを誇ります。口コミから見えてくるのは、「金利は高めだが、大口資金を特急で調達したい中堅法人(年商5000万円以上)にとっては、非常に頼りになる総合金融パートナー」という実態です。
しかし一方で、「個人事業主不可」「年商5000万未満は事実上の対象外」という、残酷なまでの審査の壁(足切りライン)が存在することも事実です。
【アクトウィルを利用できない絶対条件】
- 個人事業主・フリーランスである
- 法人の年商が5,000万円未満である
上記に該当する方は、アクトウィルに申し込んでも審査落ちのリスクが極めて高いため、以下の代替案へ直ちに切り替えてください。
- 融資(ローン)を希望するなら: 個人事業主対応の「AGビジネスサポート」または「ファンドワン」
- 借金を増やさず(ファクタリング)現金化するなら: 最短2時間の「ビートレーディング」または土日対応の「日本資金支援センター(JPFS)」
資金ショートの危機を回避するには、自社の状況(事業形態、年商規模、必要なスピード)を冷静に見極め、最適な窓口へ素早くアプローチすることが何よりも重要です。本記事の情報を参考に、あなたの会社を救う最善の選択を下してください。