「明日の引き落としに間に合わない」
「外注先への支払いが今日までなのに、手元の現金が底を突いた」
「赤字決算でメインバンクからは融資を断られてしまった」——。
今、この記事にたどり着いたあなたは、文字通り「1分1秒を争う」極度のプレッシャーと焦りの中にいるはずです。
経営者として、支払いを飛ばすこと(不渡りや信用失墜)がどれほどの致命傷になるかを知っているからこそ、夜も眠れず、藁にもすがる思いでスマートフォンを握りしめていることでしょう。
私たち株式会社ZIST編集部は、実在する資金調達のサポート企業として、毎日あなたと同じようにギリギリの状況に立たされた中小企業や個人事業主様のSOSと向き合っています。だからこそ、まずははっきりとお伝えします。
しかし、焦燥感に駆られて「審査なし」「ブラックでも100%貸します」といった甘い罠(ヤミ金や偽装ファクタリングなどの悪徳業者)に足を踏み入れてしまえば、事業どころかあなた自身の人生が破滅に向かいます。私たちがコンシェルジュとしてお約束するのは、あくまで「合法かつ安全な正規ルート」のみを用いた、最速の資金調達ナビゲートです。
私は、国家資格である貸金業取扱主任者を保持し、長年金融の最前線で審査の実務に携わってきました。その「お金を貸すプロ」の視点から断言します。即日で資金を調達できるかどうかは、単なる運や「決算書の黒字・赤字」だけで決まるわけではありません。成否を分ける絶対的な要素は以下の3点に集約されます。
- 自身の状況(売掛金の有無など)に合致した「正しい調達手段」を選ぶこと
- 金融機関の稼働時間を逆算した「タイムリミット」を厳守すること
- 審査システムで一発レッドカードとなる「NG行動」を完全に回避すること
本記事では、これら3つの要素を完璧にクリアするための実践的なガイドを提供します。
前半では、赤字決算や債務超過、さらには銀行リスケ中であっても、過去ではなく「現在の返済能力」を評価して即日融資を行ってくれる『独自審査のビジネスローン』を厳選して比較・解説します。なぜ年収の3分の1を超える借入が可能なのか、その法的な裏付け(総量規制の例外規定)についてもプロの視点で分かりやすくお伝えします。
後半では、万が一ローンの審査に通らなかった場合や、過去の信用情報に傷(いわゆるブラック)がある場合の「最終防衛ライン」として、『オンラインファクタリング』という強力な選択肢を提示します。借入ではなく、手元の「請求書(売掛金)」を売却して最短10分〜30分で現金化するこの方法は、切迫した今の状況において最強のショートカットになり得ます。
時間は刻一刻と過ぎています。無駄な審査落ちで貴重な時間をロスしている暇はありません。まずは先述の「最短調達ルート判定フローチャート」を活用し、今すぐ最も確実で最速な調達ルートを選び取ってください。
私たちが、あなたが今日という最大の危機を乗り越え、明日も事業を継続できるよう、全力でエスコートいたします。
「ビジネスローン 個人事業主 即日」の結論!本日中に現金を掴むためのタイムリミットと調達ルート
「明日の仕入れ代金が足りない」「外注費の振込期日が今日までだった」——今、この記事にたどり着いたあなたは、一刻を争う非常に切迫した状況にあるはずです。
私たち株式会社ZIST編集部は、日頃から数多くの中小企業・個人事業主様の資金繰り相談に向き合っています。貸金業取扱主任者の視点からはっきりと申し上げます。個人事業主が「今日中」に事業資金を調達することは、決して不可能ではありません。しかし、そのためには「正しいルート選択」と「厳格なタイムリミットの遵守」が絶対条件となります。
まずは、あなたの現在の状況に合わせて、本日中に現金を掴むための最短ルートを確定させましょう。以下のフローチャートで、自社に最適な選択肢を確認してください。

本日中に着金させるための「絶対的なタイムリミット」
公式サイトに「最短即日融資」と記載されていても、深夜や夕方に申し込んでその日のうちにお金が振り込まれるわけではありません。
金融機関の審査部門の稼働状況や、銀行の振込システムの仕様(モアタイムシステムの対応状況等)を考慮すると、即日融資を勝ち取るためのタイムリミットは「午前中(遅くとも11時〜12時)」、各種手続きの完了リミットは「14時〜15時」が現実的なデッドラインとなります。
個人事業主が即日でビジネスローンの審査を通過し、着金まで完了させるための理想的なタイムスケジュールは以下の通りです。
- 【09:00〜10:00】Web申し込みの完了
- スマートフォンやPCから、入力ミス(特に電話番号やメールアドレス、売上規模の桁間違いなど)がないよう慎重に申し込みを済ませます。虚偽申告は一発で審査落ち(否決)となるため、現状を正確に申告してください。
- 【10:00〜11:00】必要書類の即時提出
- 本人確認書類に加え、確定申告書やビジネスローン独自の「事業内容確認書(資金繰り表など)」を求められるケースがあります。仮審査通過の連絡が来てから探すのではなく、申し込みと同時に手元に用意し、スマートフォンで鮮明に撮影・アップロードできる状態にしておきましょう。
- 【11:00〜13:00】在籍確認・ヒアリングへの対応
- ノンバンク系のビジネスローンでは、審査の過程で担当者から事業実態や資金使途に関する電話ヒアリングが行われることが一般的です。この電話に出られないと審査がストップしてしまうため、必ず着信に対応できるようにしておいてください。
- 【13:00〜14:30】オンライン契約手続きと振込依頼
- 本審査に通過したら、速やかに電子契約(Web上での同意手続き)を完了させます。ここを14時台までに終わらせることで、当日中の銀行振込に間に合わせることが可能になります。
少しでもこのスケジュールが後ろにずれ込めば、融資実行は「翌営業日」へと持ち越されてしまいます。
焦る気持ちは痛いほど分かりますが、まずは深呼吸をし、手元に「本人確認書類」と「直近の確定申告書」があるかを確認することから始めてください。
プロが厳選!即日調達を可能にする11社 全体比較表
以下は、個人事業主の切迫した資金ニーズに対応できる、スピードと柔軟な審査基準に定評のある11社(ビジネスローンおよびファクタリング)の比較表です。
各社の「実質年率(または手数料)」、「融資(入金)スピード」、「必要書類の傾向」をサクッと把握し、あなたの状況に最もマッチした調達先を見つけてください。
ビジネスローンで即日融資を狙う場合、金利面(実質年率)においてはどうしても銀行融資に劣る(高くなる)傾向があります。しかし、今のあなたにとって最優先すべきは「数%の金利の安さ」ではなく、「今日確実に現金を確保し、信用を守り抜くこと」のはずです。
個人事業主が「即日ビジネスローン」の審査に申し込む前に知るべき3つの独自審査ルール★
銀行に融資を断られたり、手元の資金が底を尽きかけたりしている状況で、「本当に自分でも即日で借りられるのだろうか?」という不安を抱えていることでしょう。私たちZIST編集部のもとにも、そうした切実な声が毎日寄せられます。
個人事業主がビジネスローンを利用する際、消費者金融などのノンバンクは銀行とは全く異なる独自の基準で審査を行っています。この審査ルールを事前に理解し、正しく対策を講じることで、審査通過の確率は飛躍的に高まります。
ここからは、貸金業取扱主任者の視点で、審査の裏側と成功のポイントを客観的に解説いたします。

個人事業主は総量規制の「除外・例外規定」に該当!年収の3分の1を超える事業資金を無担保・無保証人で借りる方法
「すでに他社から借入があって、これ以上は総量規制に引っかかるのではないか」と心配されている個人事業主の方は少なくありません。たしかに、貸金業法第13条の2において、貸金業者からの借入は原則として「年収の3分の1まで」に制限されています(過剰貸付け等の禁止)。
しかし、事業資金の調達においてはこのルールに縛られる必要はありません。
事業性資金の借入は、貸金業法施行規則第10条の23に定められる「例外貸付け」として扱われます。つまり、事業計画や資金繰りの状況から「返済能力が認められる」と判断されれば、年収の3分の1を超える金額であっても、無担保・無保証人で融資を受けることが法的に可能なのです。
ノンバンクの「独自審査」の裏側!赤字決算・債務超過・銀行リスケ中を覆して現在の返済能力をアピールするコツ★
銀行融資の審査では、過去の決算書や業績の推移がシビアに評価されます。そのため、赤字決算や債務超過、あるいは既存借入の返済猶予(リスケジュール)を行っている状態では、新規融資を受けることはほぼ不可能です。
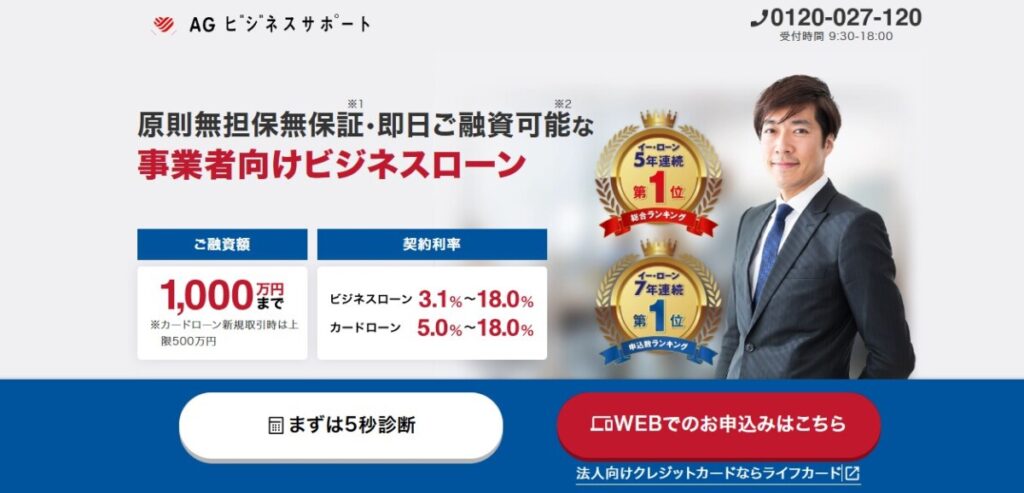
一方、AGビジネスサポートをはじめとするノンバンク系のビジネスローンは、過去の財務内容以上に「現在の商売の状況と将来の返済能力」を重視する独自審査を採用しています。公式サイトなどでも「赤字決算でも検討可能」と明記されているケースがあるのはこのためです。
したがって、審査を通過するためには以下の対策が有効です。
- 資金使途を明確にする: 「なんとなく運転資金が足りない」ではなく、「明日支払う仕入代金〇〇万円のため」と明確に伝えます。
- 返済の根拠を示す: 「来月の〇日には、取引先A社から〇〇万円の売掛金が入金されるため、そこで一括返済(または一部返済)が可能である」といった具体的なスケジュールを提示します。
このように、現状のマイナス要因を隠すのではなく、それを乗り越えるための具体的な計画を示すことが、独自審査を味方につける最大のコツです。
日本政策金融公庫や銀行融資との調達スピードの決定的な差(最短即日 vs 2週間〜1ヶ月)
資金調達の手段として、日本政策金融公庫やメインバンクからの借入を真っ先に思い浮かべるかもしれません。確かに、これらの公的・民間金融機関は金利が年1%〜3%台と非常に低く設定されています。
しかし、その対価として圧倒的に時間がかかります。日本政策金融公庫の場合、申し込みから面談、審査結果の通知、そして実際の着金までには概ね3週間から1ヶ月程度を要します。銀行のプロパー融資や信用保証協会の保証付き融資でも、スムーズに進んで2週間〜4週間程度が目安です。
「明日の支払いがショートする」という状況において、このタイムラグは致命的です。一方で、ノンバンク系のビジネスローンは、最短即日、遅くとも数営業日以内には資金を口座に振り込ませることに特化しています。金利は年15.0%〜18.0%程度と高くなりますが、これは「スピードと審査の柔軟性に対するコスト」と割り切る必要があります。危機的な状況を切り抜けた後、事業が安定してから銀行融資への借り換えを検討すれば良いのです。
「ビジネスローン 個人事業主 即日」のおすすめ11社を徹底比較!プロが最適な調達手段をエスコート
ここからは、最短即日での資金調達が可能なビジネスローン、および代替手段となるファクタリングサービスを11社厳選してご紹介します。各社のスペック(実質年率、限度額、融資スピードなど)は、提供されている公式情報に基づいています。
ZIST編集部がコンシェルジュとして、あなたの状況に最適な調達手段を客観的にナビゲートします。

1. AGビジネスサポート「事業者向けビジネスローン」:赤字決算・銀行リスケ中も現状の商売状況で柔軟審査
- 実質年率: 3.1%〜18.0%
- 融資限度額: 50万円〜1,000万円
- 融資スピード: 最短即日(※混雑状況により日数を要する場合あり)
- 必要書類: 本人確認書類、確定申告書、事業内容確認書など
最大の強みは、過去の決算内容(赤字や債務超過)だけでなく、現在の事業状況を鑑みて柔軟に融資を検討してくれる点です。最短即日での融資に対応しているため、他社で断られて資金ショート寸前だった個人事業主を救済する最後の砦として機能します。契約手続きもWebで完結するため、来店の手間がかかりません。
2. プロミス「自営者カードローン」:生活費と事業資金の双方に利用可能で最短即日融資
- 実質年率: 6.3%〜17.8%
- 融資限度額: 最大300万円
- 融資スピード: 最短即日
- 必要書類: 本人確認書類、収入証明書類(確定申告書など)、事業実態を疎明する書類
一般的なビジネスローンは「事業性資金」に用途が限定されますが、プロミスの自営者カードローンは、事業資金はもちろん、プライベートな生活費の補填にも利用できる点が特長です。審査はスピーディーで、限度額の範囲内であれば全国の提携ATMから24時間いつでも借入・返済が可能です。
万が一の事態に備えて、ポケットに忍ばせる『最強の資金繰りお守り』として一枚持っておく価値があります。
3. オージェイ「事業者向け融資」:無担保で最大1億円の大口資金調達を最短即日対応
- 実質年率: 10.0%〜18.0%(無担保融資の場合)
- 融資限度額: 30万円〜1億円(無担保融資の場合)
- 融資スピード: 最短即日
- 必要書類: 確定申告書、印鑑証明書、身分証明書など
個人事業主であっても、無担保・原則保証人不要で最大1億円という大口融資枠が用意されている点が際立っています。事業規模が大きく、数百万円〜数千万円単位の急なつなぎ資金が必要になった場合でも、最短即日で対応してもらえる可能性があります。「大口融資を最短即日で勝ち取るための、知られざる調達の切り札」と言えるでしょう。
4. ニチデン「事業者ローン」:最大100日間の無利息期間特典で資金調達コストをゼロにする
- 実質年率: 4.8%〜17.52%
- 融資限度額: 最大1億円(※1億円以上は要相談)
- 融資スピード: 審査状況により最短即日対応可能
- 必要書類: 身分証明書、事業計画書、確定申告書など
ニチデンの際立った特長は、初回利用者に向けた「最大100日間の無利息期間」が設けられている点です(※適用条件等は公式にて要確認)。ビジネスローンは高金利がネックとなりますが、この期間内に売掛金などを回収して全額返済できれば、資金調達にかかる金利コストを完全ゼロで乗り切れるという絶大なメリットがあります。
5. MRF「長期間元金据置プラン」:不動産担保を活用した1桁金利の独自審査ローン
- 実質年率: 4.0%〜9.9%(長期間元金据置プランの場合)
- 融資限度額: 100万円〜3億円
- 融資スピード: 最短3日
- 必要書類: 本人確認書類、確定申告書、不動産登記簿謄本など
即日融資には対応していませんが(最短3日)、自社や親族名義の不動産を担保に提供できる場合、銀行リスケ中や赤字決算であっても年4%台からの超低金利で調達が可能です。また「長期間元金据置プラン」を利用すれば、毎月の支払いを利息のみに抑えることができ、手元のキャッシュフローを大幅に改善させることができます。
6. ファンドワン「売掛債権担保融資」:無担保は法人口限定だが売掛金があれば個人事業主も即日対応可能
- 実質年率: 2.5%〜15.0%(※無担保の事業者ローンは法人のみ)
- 融資限度額: 30万円〜500万円(事業者ローン)
- 融資スピード: 最短即日
- 必要書類: 確定申告書、身分証明書など
注意点として、ファンドワンの無担保ビジネスローンは「法人のみ」が対象です。しかし、個人事業主であっても、売掛金や不動産、車などの担保を用意できれば、「売掛債権担保融資」などを通じて融資を受けることが可能です。
担保融資であれば金利も比較的低く抑えられ、最短即日での現金確保が期待できます。
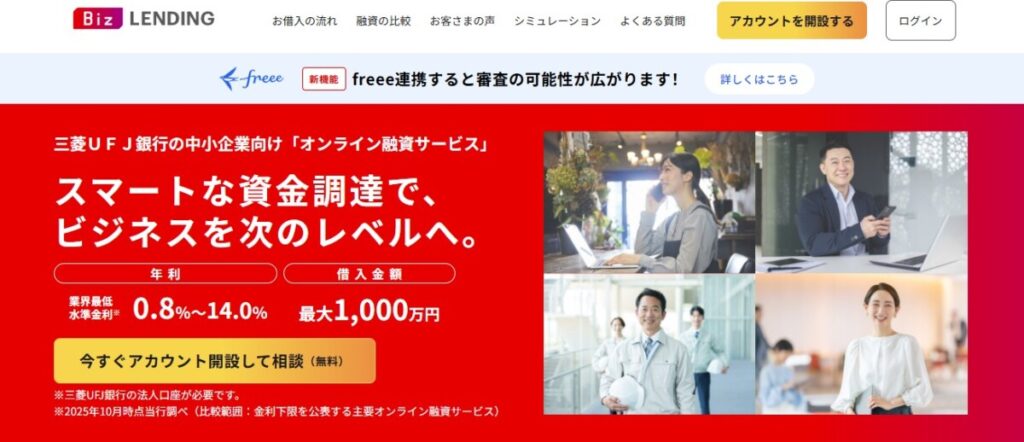
7. GMOあおぞらネット銀行「融資枠型ビジネスローン あんしんワイド」:法人口限定だが決算書・事業計画書不要で低金利つなぎ枠を確保(代替案)
- 実質年率: 0.9%〜14.0%
- 融資限度額: 最大1,000万円(初回契約時)
- 融資スピード: 最短2営業日
- 必要書類: 決算書・事業計画書不要(銀行口座の入出金明細等で審査)
8. アクト・ウィル「信用保証融資」:法人口特化で最短60分審査のスピード大口調達(代替案)
- 実質年率: 7.5%〜15.0%
- 融資限度額: 300万円〜1億円(信用保証融資)
- 融資スピード: 審査最短60分、最短即日融資
- 必要書類: 代表者本人確認書類、決算報告書の一部など
法人口に特化しており、最短60分という驚異的なスピード審査と、最大1億円の大口調達が可能です。新規貸付時のキャンペーンなどを活用できれば、法人の緊急事態を切り抜ける強力な手段となります。
【緊急ルート変更のご案内】売掛金をお持ちの個人事業主様へ ローン審査に不安がある、または「これ以上借入(負債)を増やしたくない」という方は、以下の9位〜11位で紹介する**ファクタリング(請求書買取サービス)**が最適解です。信用情報に依存せず、数十分単位での現金化が可能です。
9. ペイトナーファクタリング:売掛先が個人事業主でもOKな最短10分の少額即日現金化ルート
- 手数料: 一律10%固定
- 買取可能額: 1万円〜最大100万円(※初回は25万円まで)
- 入金スピード: 最短10分
- 必要書類: 請求書、口座入出金明細、顔写真付き身分証(初回のみ)
多くのファクタリング会社が「売掛先が法人のみ」と制限する中、ペイトナーは売掛先が個人事業主(BtoB)であっても買い取りを行ってくれます。AI審査により最短10分で着金するため、「缶コーヒーを飲んでいる間に口座へ現金が振り込まれる」ほどの超スピード調達ルートです。
10. ラボル(labol):業歴が浅い独立直後でも請求書のみ・最短30分で調達可能
- 手数料: 一律10%固定
- 買取可能額: 1万円〜上限なし
- 入金スピード: 最短30分
- 必要書類: 本人確認書類、請求書、取引エビデンス(メール履歴など)
東証プライム上場企業グループが運営する安心のサービスです。独立直後や新規の取引先であっても、しっかりとしたエビデンス(やり取りのメールなど)があれば、請求書のみで買い取りを検討してくれます。24時間365日の振込対応を行っており、休日の緊急事態にも心強い味方となります。
11. QuQuMo(ククモ):請求書と通帳の2点のみ・最短2時間で取引先にバレずに2社間契約
- 手数料: 1%〜14.8%
- 買取可能額: 下限・上限なし
- 入金スピード: 最短2時間
- 必要書類: 請求書、通帳のコピー(直近3ヶ月分等)のみ
面談不要、完全オンライン完結で手続きが進むファクタリングです。利用者とファクタリング会社の2社間のみで契約が完結する「2社間ファクタリング」のため、売掛先(取引先)に利用の事実がバレる心配は一切ありません。「取引先にバレるリスクを完全に封じ込め、2時間以内に口座を黒字に塗り替える」ことが可能です。
お金を貸すプロ(貸金業取扱主任者)が暴露!ビジネスローン審査で「即否決」される4つのNG行動★
ここまで最適な調達先を案内してきましたが、どれほど審査が柔軟なノンバンクであっても、特定の条件に引っかかるとAIや審査担当者によって「即否決(審査落ち)」の烙印を押されてしまいます。
申し込みの前に、以下の4つの致命的なNG行動に該当していないか、必ずセルフチェックを行ってください。

延滞情報や異動情報などの個人信用情報の傷(いわゆる「信用情報ブラック」)と完済から5年間の保有期間
個人事業主のビジネスローン審査は、実質的に「代表者個人の信用」を審査することと同義です。審査の過程で、指定信用情報機関(CIC、JICC、KSC)への照会が必ず行われます。
過去にクレジットカードの支払い遅延(概ね61日以上)、ローンの代位弁済、債務整理(自己破産や任意整理など)を行った履歴があると、「異動情報」として登録されます。この状態が、世間一般で言う「ブラックリスト」です。
重要なのは、この異動情報は「完済した日から5年間(KSCの官報情報等の一部は7年)」は消えないという事実です。現状いくら売上を上げていても、この異動情報が残っている期間は、消費者金融を含むほぼすべてのビジネスローンの審査を通過することは絶望的です。
1ヶ月以内に4社以上は「申し込みブラック」!短期間の多重申込がノンバンク審査を自動否決させる罠
「どこか1社でも通ればいい」と考え、焦ってAGビジネスサポート、プロミス、その他複数の会社へ同時に、あるいは数日のうちに連続して申し込みを行っていませんか? これは絶対にやってはいけません。
ローンに申し込んだという事実も、信用情報機関にリアルタイムで記録されます。
短期間(目安として1ヶ月以内)に3社〜4社以上連続して申し込むと、審査システムに「よほど資金繰りに窮迫しており、返済能力が破綻している可能性が高い」と判定され、中身を見られる前に機械的に弾かれてしまいます。これを「申し込みブラック」と呼びます。
納税証明書が出せない「税金滞納」や社会保険料の未納(公的義務を怠る者は融資対象から一発アウト)★
事業の赤字は「将来の回復見込み」でカバーできる余地がありますが、税金(所得税、消費税、住民税など)や社会保険料の滞納は、融資において一発アウトの絶対的NG要因です。
なぜなら、税金等の滞納処分(差し押さえ)は、民間の債権(ローン会社への返済)よりも優先される法的な強い効力を持つからです。貸金業者からすれば、融資した資金が国や自治体に差し押さえられてしまうリスクが高すぎるため、絶対に貸すわけにはいきません。
ビジネスローンの本審査では、納税証明書の提出を求められるケースが多く、ここで滞納が発覚すれば即刻否決となります。
確定申告書・決算書の「虚偽申告」や不備(データ照合と在籍確認で100%露見する嘘の代償)
「赤字を隠すために、確定申告書の数字を少し改ざんしよう」「実際は事業を行っていないが、屋号を作って申し込もう」といった虚偽申告は、犯罪(詐欺未遂等)に該当するだけでなく、プロの審査の目をごまかすことは不可能です。
貸金業者は、提出された書類の不自然な点を見抜くノウハウを持っています。また、事業実態を確認するために、固定電話への在籍確認や、事務所の所在地確認、取引先へのヒアリング(ファクタリングの場合)などが行われます。
虚偽が発覚した場合、その業者で半永久的に融資を受けられなくなるだけでなく、信用情報に悪影響を及ぼす可能性もあります。現状が厳しくても、必ずありのままの事実を申告してください。
即日ビジネスローン審査に落ちた場合の最終防衛ライン「ファクタリング」の賢い選び方★
もし、前述の「ブラックリスト」や「税金滞納」に該当してしまい、ビジネスローンの審査に通る見込みがない場合でも、絶望する必要はありません。
未入金の請求書(売掛債権)さえあれば、「ファクタリング」があなたの最終防衛ラインとなります。

ファクタリングが信用情報ブラックでも100%資金調達できる理由(売掛先企業の信用力重視)★
したがって、審査の主役はあなた(申込者)ではなく、「支払い義務を持つ売掛先(取引先)」の信用力となります。あなた自身の信用情報に傷があっても、税金を滞納していても、取引先が上場企業や業績安定している法人であれば、高確率で買取審査を通過し、最短即日で現金を手に入れることができるのです。
「審査なし」「誰でも借りられる」を謳うヤミ金・偽装ファクタリングの罠と安全な正規業者の見分け方
ファクタリングを利用する際、絶対に注意しなければならないのが「偽装ファクタリング」を行う悪徳業者の存在です。
彼らは「給与ファクタリング」や「ブラックOKのファクタリング」を謳い、実質的には法定金利を大幅に超える法外な手数料(利息)を要求するヤミ金です。
安全な正規のファクタリング業者を見分けるポイントは以下の通りです。
- 償還請求権(リコース)が「なし」であること: 万が一、取引先が倒産して売掛金が回収できなくなっても、あなたに支払いの義務が生じない契約(ノンリコース)であることがファクタリングの鉄則です。
- 手数料の相場から逸脱していないこと: 2社間ファクタリングの手数料相場は10%〜20%程度です。これを大きく超える手数料を要求された場合は取引を中止してください。
- 運営会社の実体と評判を確認する: ペイトナーやラボル、QuQuMoなど、運営元の情報が明確で、業界団体への所属や上場企業との資本関係があるサービスを選ぶことが最大の自己防衛となります。
ビジネスローンの即日融資を求める個人事業主によくある質問 (FAQ)
最後に、個人事業主の方から多く寄せられる、即日融資に関する切実な疑問に回答します。

まとめ:プロが教える最速調達ルートを正しく選んでパニックから抜け出そう

資金ショートの危機を前にすると、誰しも冷静な判断力を失いがちです。しかし、今日中に現金を確保するためには、パニックを抑え、的確な行動をとるしかありません。
- 売掛金があるなら「ファクタリング(ペイトナーやラボル)」へ。 信用情報に関係なく最速で現金化できます。
- 売掛金がないなら「AGビジネスサポート」などのビジネスローンへ。 午前中に申し込みを済ませ、書類の不備をなくすことが即日着金の絶対条件です。
- 多重申込や虚偽申告、税金滞納は一発アウト。 ルールを理解し、正しい手順で審査に臨んでください。
道は必ず開けます。タイムリミットに間に合わせるため、今すぐ必要な書類を手元に引き寄せ、最適な調達先への申し込みステップへと進んでください。あなたの事業がこの窮地を脱し、再び前を向いて進めることを、ZIST編集部一同、強く願っております。